
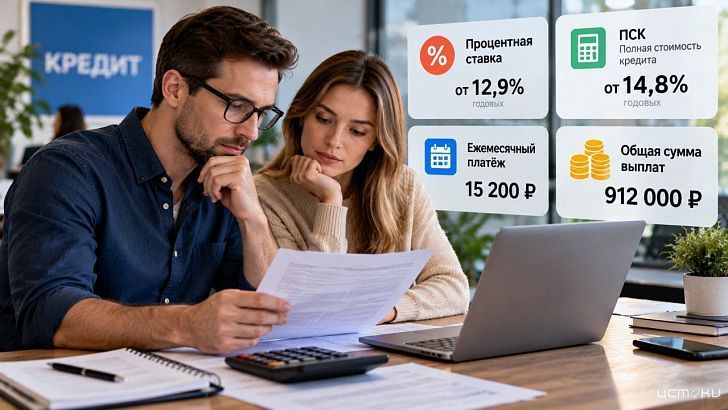
Потребительское кредитование позволяет получить необходимую сумму на ремонт, крупную покупку, образование, лечение или другие цели без многолетнего накопления денег. Однако оценивать банковское предложение только по привлекательной цифре в рекламе не стоит. До подписания договора необходимо разобраться как минимум в трёх показателях: процентной ставке, полной стоимости кредита и размере регулярного платежа. Они связаны между собой, но характеризуют финансовые обязательства с разных сторон.
Выбирая кредит, сначала полезно определить необходимую сумму и комфортный срок погашения, а уже затем сравнивать предложения по совокупности условий. Чем внимательнее заёмщик изучит расчёты до подписания договора, тем проще ему будет оценить будущую нагрузку на личный или семейный бюджет.
Что показывает процентная ставка
Процентная ставка определяет размер процентов, которые начисляются за пользование заёмными средствами. Обычно банки указывают её в процентах годовых. Это один из основных параметров договора, но делать вывод о стоимости заимствования исключительно по нему неправильно.
Финальная ставка может определяться индивидуально. На условия способны влиять параметры банковского продукта, сумма, срок, сведения о потенциальном заёмщике и другие предусмотренные программой факторы.
Важно отличать рекламное предложение от индивидуальных условий. Формулировка «ставка от...» сообщает лишь о нижней границе определённого предложения и не означает, что именно такой процент будет установлен каждому обратившемуся.
Что такое ПСК
ПСК — это полная стоимость кредита. Показатель предназначен для более комплексного представления расходов по договору. Он рассчитывается по установленным правилам и указывается в документах, которые получает заёмщик.
ПСК и процентная ставка — не синонимы. Ставка прежде всего характеризует начисление процентов за использование денег, тогда как полная стоимость учитывает предусмотренные законодательством платежи, связанные с получением и обслуживанием задолженности.
Поэтому при сравнении нескольких вариантов стоит обращать внимание не только на крупную цифру в рекламном сообщении, но и на ПСК, индивидуальные условия и график платежей.
| Показатель | Что показывает | Зачем проверять |
|---|---|---|
| Процентная ставка | Процент, используемый для начисления процентов по задолженности | Позволяет оценить базовые условия заимствования |
| ПСК | Полную стоимость с учётом предусмотренных правилами расчёта расходов | Помогает комплекснее сравнивать предложения |
| Ежемесячный платёж | Сумму регулярного платежа по графику | Показывает текущую нагрузку на бюджет |
| Общая сумма выплат | Сколько предстоит выплатить за весь период | Позволяет оценить расходы за весь срок |
Почему небольшой платёж не всегда означает выгодные условия
Размер ежемесячного платежа во многом зависит от срока. При прочих равных увеличение продолжительности договора обычно позволяет уменьшить регулярную сумму. Для бюджета это может выглядеть удобнее: вместо крупного платежа каждый месяц требуется перечислять меньше.
Однако существует обратная сторона. Чем дольше человек пользуется заёмными деньгами, тем продолжительнее период начисления процентов. В результате уменьшение регулярной нагрузки может сопровождаться увеличением итоговых расходов.
Поэтому минимальный ежемесячный платёж и минимальная итоговая переплата — разные задачи. При выборе срока приходится искать разумный баланс между ними.
Как оценить комфортный ежемесячный платёж
Формальная возможность получить определённую сумму ещё не означает, что регулярные выплаты окажутся удобными для конкретного бюджета. До подачи заявки полезно самостоятельно составить перечень доходов и обязательных расходов.
Следует учесть:
- стабильный ежемесячный доход после налогов;
- аренду жилья или ипотечные платежи;
- расходы на коммунальные услуги;
- продукты и транспорт;
- содержание автомобиля;
- действующие долговые обязательства;
- регулярные расходы на детей и образование;
- необходимость формирования финансового резерва.
После этого можно определить сумму, которую бюджет способен регулярно направлять на погашение обязательства без отказа от необходимых расходов. Желательно учитывать и неблагоприятные ситуации — временное снижение дохода, незапланированный ремонт автомобиля или крупные бытовые траты.
Из чего складывается ежемесячный платёж
При распространённой аннуитетной схеме заёмщик вносит по графику одинаковые или близкие по размеру платежи. Внутри каждого из них находятся две основные составляющие: погашение части основного долга и начисленные проценты.
Их соотношение со временем меняется. На ранних этапах заметную часть платежа могут составлять проценты, а по мере уменьшения задолженности увеличивается доля, направляемая на погашение основной суммы.
Поэтому полезно изучить график платежей. Он позволяет увидеть не только дату и размер очередного взноса, но и динамику задолженности на протяжении всего периода.
Почему важно сравнивать одинаковые суммы и сроки
Распространённая ошибка — сопоставлять предложения с разными исходными параметрами. Например, один расчёт сделан на три года, другой — на пять лет. Во втором случае ежемесячная сумма может выглядеть заметно привлекательнее исключительно из-за увеличенного срока.
Для корректного сравнения желательно использовать одинаковые:
- сумму заимствования;
- срок погашения;
- условия дополнительных услуг;
- параметры страхования, если оно рассматривается;
- исходные сведения о заёмщике.
После этого можно сопоставлять ставку, ПСК, регулярный взнос и общую сумму выплат.
На что обратить внимание в договоре
Чтение документов не следует ограничивать поиском процентной ставки. В индивидуальных условиях содержатся параметры, которые будут определять взаимоотношения банка и клиента на протяжении всего срока.
- Сверьте фактически предоставляемую сумму.
- Проверьте установленную процентную ставку.
- Найдите значение ПСК.
- Уточните срок действия договора.
- Изучите график и даты обязательных платежей.
- Посмотрите условия досрочного погашения.
- Уточните последствия просрочки.
- Разберитесь, какие дополнительные услуги подключаются.
- Проверьте условия страхования, если оно предусмотрено.
- Сравните получившиеся параметры с первоначальным расчётом.
Если какой-либо пункт непонятен, лучше выяснить его смысл до подписания документов. Особенно внимательно стоит относиться к услугам, которые способны влиять на ставку или общие расходы.
Как пользоваться кредитным калькулятором
Онлайн-калькуляторы позволяют предварительно оценить параметры финансирования. Пользователь указывает необходимую сумму и продолжительность выплат, после чего получает ориентировочный размер регулярного взноса и другие доступные показатели.
Такой инструмент удобно использовать не только один раз. Например, можно последовательно рассчитать одинаковую сумму на два, три, четыре и пять лет. Сразу станет заметно, как изменение срока отражается на ежемесячной нагрузке.
При этом предварительный расчёт не следует воспринимать как окончательные индивидуальные условия. Точные параметры становятся известны после рассмотрения заявки и фиксируются в соответствующих документах.
Что нужно знать о досрочном погашении
Если финансовое положение позволяет внести дополнительную сумму, частичное досрочное погашение помогает быстрее уменьшить основной долг. В зависимости от предусмотренного порядка после такой операции может измениться срок выплат или размер последующих платежей.
Полное досрочное погашение означает закрытие оставшейся задолженности. Перед проведением операции необходимо уточнить точную сумму и выполнить предусмотренные банком действия, чтобы обязательство действительно было закрыто.
При досрочном погашении особенно важно ориентироваться на правила конкретного договора и банка, а не на опыт знакомых с другим финансовым продуктом.
ПСК, ставка или платёж: какой показатель важнее
Выбирать один универсальный параметр неправильно. Процентная ставка помогает понять механизм начисления процентов, ПСК даёт более комплексное представление о стоимости, а ежемесячный взнос показывает непосредственную нагрузку на бюджет.
Например, низкий регулярный платёж может быть достигнут за счёт продолжительного срока. Привлекательная ставка не должна рассматриваться отдельно от остальных условий. А даже подходящая ПСК не отменяет необходимости проверить, способен ли семейный бюджет выдерживать выплаты каждый месяц.
Чек-лист перед подписанием договора
Перед принятием решения полезно ещё раз пройти по основным параметрам. Заёмщик должен понимать, какую сумму получает, сколько и как долго будет выплачивать, какие расходы предусмотрены условиями и что произойдёт при нарушении графика.
Главный принцип — оценивать предложение целиком. Не стоит принимать решение только из-за небольшой ставки или привлекательного ежемесячного платежа. Сумма, срок, ПСК, график, дополнительные услуги и общая финансовая нагрузка должны рассматриваться вместе.
Потребительское финансирование становится более понятным инструментом, когда будущие расходы рассчитаны заранее. Внимательное изучение документов и нескольких вариантов срока позволяет выбрать условия, соответствующие возможностям бюджета, и заранее представить финансовые обязательства на весь период выплат.