
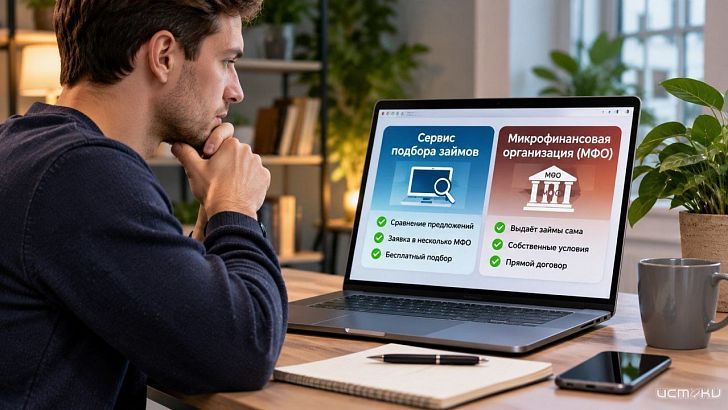
На рынке краткосрочного кредитования встречаются не только банки и микрофинансовые организации, но и онлайн-сервисы, которые помогают пользователю подобрать подходящие предложения. Внешне такие сайты могут быть похожи: посетителю предлагают указать сумму, срок и заполнить анкету. Однако юридическая роль участников существенно различается, и понимать эту разницу важно ещё до отправки персональных данных.
Например, лисичка займ работает как сервис подбора финансовых предложений, а не как организация, которая самостоятельно выдаёт деньги клиенту. Это означает, что окончательное решение о предоставлении средств, размере ставки и других условиях принимает конкретный кредитор, с которым пользователь в итоге заключает договор.
Кто такая микрофинансовая организация
Микрофинансовая организация, или МФО, — это юридическое лицо, имеющее право предоставлять микрозаймы в рамках российского законодательства. Такие компании включаются в государственный реестр Банка России и работают под установленным для отрасли регулированием.
Когда человек обращается непосредственно в МФО, именно она рассматривает заявку, оценивает заёмщика, определяет доступную сумму и в случае одобрения заключает договор. Деньги также перечисляет эта организация либо действующий от её имени платёжный партнёр.
Главное отличие заключается в том, что МФО является непосредственным кредитором. У неё возникает право требования возврата долга, а у клиента — обязанность вернуть полученную сумму и предусмотренные договором проценты.
Что делает сервис подбора
Сервис подбора работает по другой модели. Он помогает пользователю найти возможные варианты, собирает информацию из анкеты и может передавать заявку партнёрским организациям. Сам по себе такой сайт не обязательно выдаёт деньги и не всегда является стороной будущего договора займа.
Его задача может включать:
- приём заявки пользователя;
- подбор предложений по заданным параметрам;
- передачу анкеты партнёрам;
- сравнение доступных вариантов;
- перенаправление клиента на сайт кредитора;
- информирование о возможных условиях финансовых продуктов.
Поэтому после заполнения одной анкеты пользователь может получить несколько предложений от разных компаний.
Основные отличия двух моделей
| Критерий | Сервис подбора | МФО |
|---|---|---|
| Выдаёт деньги | Как правило, нет | Да |
| Заключает договор займа | Обычно нет | Да |
| Принимает решение по заявке | Может выполнять предварительный подбор | Принимает окончательное решение |
| Определяет ставку и срок | Показывает предложения партнёров | Устанавливает условия договора |
| Возврат долга | Не является получателем платежа по займу | Заёмщик возвращает деньги кредитору |
Почему важно понять, с кем заключается договор
Перед получением денег пользователь должен видеть точное наименование организации, которая предоставляет заём. Именно её реквизиты, ставка, срок, полная стоимость кредита, график возврата и другие параметры указываются в договоре.
Название сайта, на котором первоначально заполнена анкета, и название кредитора могут не совпадать. Для сервиса подбора это нормальная ситуация, поскольку его функция заключается в поиске вариантов среди партнёрских предложений.
Что такое ПСК и почему её нужно смотреть
Одним из ключевых показателей является полная стоимость кредита, или ПСК. Она помогает оценить стоимость финансового продукта в стандартизированном виде и сравнить предложения между собой.
Пользователь может увидеть привлекательную дневную ставку, но для объективного решения важно смотреть шире:
- Определить сумму займа.
- Проверить срок возврата.
- Посмотреть процентную ставку.
- Найти значение ПСК.
- Уточнить итоговую сумму к возврату.
- Изучить последствия просрочки.
Нельзя ориентироваться только на короткую рекламную формулировку. Конкретные финансовые обязательства возникают из договора с кредитором.
Кто принимает окончательное решение
Даже если сервис показывает предварительно подходящие варианты, одобрение не гарантировано. Каждая финансовая организация использует собственную систему оценки заёмщиков.
Могут учитываться кредитная история, наличие действующих обязательств, анкетные данные и другие параметры. Поэтому предложение, отображённое на этапе подбора, ещё не означает, что клиент обязательно получит деньги именно на этих условиях.
Почему один сервис показывает несколько вариантов
В этом и заключается смысл агрегатора или посредника: вместо самостоятельного поиска по множеству сайтов пользователь заполняет анкету и получает доступ к нескольким предложениям.
При этом варианты могут заметно различаться по:
- доступной сумме;
- сроку;
- процентной ставке;
- ПСК;
- условиям для нового клиента;
- способу получения денег;
- правилам досрочного погашения.
Что проверить перед передачей персональных данных
Сайт-посредник получает сведения, которые пользователь указывает в анкете, поэтому важно заранее ознакомиться с политикой обработки персональных данных и согласием на их передачу.
Полезно проверить юридическое лицо, которому принадлежит сервис, контактные данные, документы о конфиденциальности и перечень партнёров, если он опубликован.
Особое внимание стоит обратить на согласие на рекламные сообщения. Иногда пользователь одновременно разрешает получать предложения по телефону, электронной почте или через другие каналы связи.
Как проверить непосредственного кредитора
Если после подбора заявка направляется в микрофинансовую организацию, её можно проверить в государственном реестре Банка России. Наименование и реквизиты должны совпадать с данными в договоре.
Если информация вызывает сомнения, не стоит торопиться с подписанием документов. Лучше ещё раз сверить название компании, условия возврата и размер будущего платежа.
Кому возвращать деньги
Возврат производится не сервису поиска предложений, а той организации, которая фактически предоставила заём. Способ погашения определяется договором: это может быть банковская карта, перевод по реквизитам, личный кабинет кредитора или другой предусмотренный вариант.
По этой же причине вопросы о начисленных процентах, просрочке и задолженности необходимо адресовать непосредственно кредитующей компании.
Бывает ли услуга подбора платной
Да, на рынке встречаются как бесплатные, так и платные посреднические сервисы. Поэтому перед заполнением анкеты необходимо посмотреть, предусмотрена ли подписка или регулярное списание средств.
Если услуга платная, на сайте должны быть доступны условия её предоставления и порядок отказа. Пользователю важно отличать плату за информационный сервис от платежей по самому займу: это два разных обязательства.
Почему ставка «0%» требует внимательного чтения условий
Льготная ставка может действовать только для новых клиентов, ограниченной суммы или при возврате строго в установленный срок. При нарушении условий порядок начисления процентов может измениться.
Поэтому перед оформлением необходимо выяснить:
- кто имеет право на льготное предложение;
- до какой суммы действует акция;
- каков максимальный срок;
- что произойдёт при просрочке;
- какая сумма указана к возврату в договоре.
Как правильно пользоваться сервисом подбора
Такой инструмент удобнее воспринимать как способ найти и сравнить доступные варианты, а не как самостоятельного кредитора. После получения предложений следует отдельно изучить условия каждой компании.
Оптимальный порядок — сначала определить, кто именно выдаёт деньги, затем проверить организацию и только после этого читать договор. Не менее важно заранее оценить, получится ли вернуть всю сумму в установленный срок без нового заимствования.
Главное различие
Микрофинансовая организация выдаёт деньги и вступает с клиентом в кредитные отношения. Сервис подбора помогает найти возможные предложения и связать пользователя с одной или несколькими финансовыми компаниями.
Внешне процесс может выглядеть одинаково — анкета, указание суммы и номера телефона, получение предложения. Но с юридической точки зрения роли участников совершенно разные. Именно поэтому до оформления займа важно определить фактического кредитора, изучить ПСК и итоговую сумму возврата, проверить условия обработки персональных данных и только после этого принимать финансовое решение.